Nós conhecemos bem aquela sensação: só de ouvir falar em IPTU, matrícula escolar, seguro do carro ou impostos do condomínio, o peito aperta. Por mais que nossa renda seja considerada alta para os padrões brasileiros, ao chegar nessas cobranças a sensação é de surpresa, ansiedade e, muitas vezes, de aperto no mês. No Propósito no Dinheiro (PND), essa realidade é familiar, especialmente para quem já tentou métodos de “controle” tradicionais e não encontrou direcionamento prático nem acolhedor. Nossa proposta é clara: antecipar despesas anuais traz leveza, tira o peso do inesperado e pode ser conduzido com clareza, propósito e sem prejudicar o mês a mês.
O que são despesas anuais e por que nos desorganizam?
Antes de buscar soluções, precisamos nomear o que causa o incômodo. Chame de despesas anuais tudo aquilo que acontece de tempos em tempos e não faz parte do giro fixo do mês. Exemplos práticos:
- IPTU, IPVA, licenciamento
- Matrícula e material escolar dos filhos
- Seguros anuais (carro, casa, vida)
- Renovações de assinaturas (streaming, revistas, softwares, academia)
- Viagens de férias
- Presentes de grandes datas, como aniversários e Natal
O maior problema? Quando não estão no plano do mês, elas viram “surpresas” e trazem um efeito bola de neve: entramos no cheque especial, deixamos de guardar para sonhos e acabamos “remendando” dívidas que nos acompanharão por meses.
Por que só planilha e app não resolvem?
Nós já tentamos. Inclusive, nos sentimos frustrados por não conseguir sustentar planilhas, aplicativos ou força de vontade por tempo suficiente. O problema não está na nossa capacidade, mas na falta de método, direcionamento prático e visão do todo. O PND nasceu para acolher essa dor, estruturando o caminho em seis Protocolos que respeitam ritmo, sonhos e as camadas da vida financeira.
Como se preparar para despesas anuais sem bagunçar o mês?
Quando antecipamos despesas anuais, estamos aplicando clareza, não controle!, no fluxo do nosso dinheiro. Apresentamos uma trilha testada em mentorias e na prática dos Protocolos PND que se resume assim:
1. Faça o raio-X do seu ano
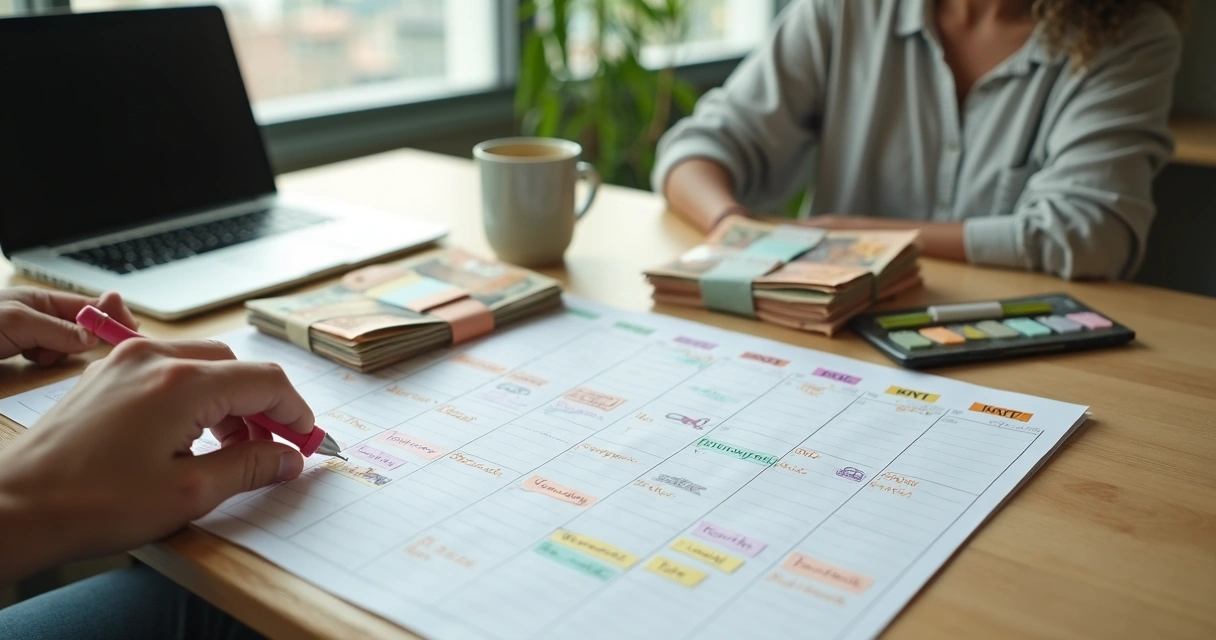
Comece visualizando o calendário dos próximos 12 meses, anotando tudo que pode acontecer: datas de cobranças anuais, compromissos dos filhos, viagens planejadas e possíveis eventos. Esse exercício é base para identificar o que normalmente “surge do nada”. E já adiantamos: sempre esquecemos de algum! Por isso, recomendamos rever os gastos invisíveis que costumam passar batido.
2. Some o valor anual real, não só o principal
O gasto com escola não é só a mensalidade. O Anuário Brasileiro da Educação Básica mostra um gasto anual médio por aluno que vai muito além da taxa de matrícula, materiais, eventos, transporte, alimentação. Faça o mesmo com todos os compromissos anuais: não subestime custos menores que se acumulam.
3. Divida e distribua mensalmente
Depois de somar todas as despesas anuais, divida o total por 12. O valor resultante é o que deve ser “guardado com propósito” todo mês, inclusive quando as despesas parecem distantes. Não é uma reserva formal, mas um “boleto dos sonhos” que reduz a pressão interna quando a conta chega.
4. Crie um local específico no seu plano do mês
Nada de misturar com reservas da paz, destino de sonhos ou gastos transitórios. Separe uma fatia para as despesas anuais. Chamamos isso de clareza financeira. É uma categoria obrigatória, não opcional, e serve para não sujar o restante do mapa.
O segredo é tratar cada despesa como prioridade, não exceção.
5. Use reservas inteligentes, mas não relaxe
Na vida real, imprevistos acontecem. Se faltar em um mês, compense nos outros, ajustando o plano do mês seguinte. Não caia na armadilha de “compensar tudo no futuro”. O PND recomenda pequenas revisões mensais para garantir que o ciclo está rodando. Lembrando: se a sua receita oscilar, é possível ajustar o plano sem culpa. Para isso, recomendamos a leitura sobre como ajustar o orçamento mês a mês.
Distribuindo despesas ao longo do ano: o método PND na prática
No PND, organizamos pelo menos três tipos de reservas:
- Reserva da paz: Para emergências e imprevistos, nunca misture com o fundo para despesas anuais.
- Boleto dos sonhos: A fatia usada para despesas planejadas, anuais ou sonhos de curto prazo (ex: viagem, matrícula escolar).
- Abundância: Espaço destinado à sobra real, para ampliar projetos ou turbinar sonhos futuros.
Respeitar esses “endereços” é fundamental para não misturar ou perder de vista o propósito de cada valor reservado.
A verdade sobre antecipar despesas: não existe fórmula mágica
Alguns perguntam se antecipar despesas é sempre viável ou se pode até mesmo limitar sonhos maiores. Em nossa experiência de mentorias, percebemos que antecipar despesas anuais não trava sonhos, mas os viabiliza. O truque, se podemos chamar assim, é adequar o valor reservado à sua realidade, sem sufocar o fluxo do mês, e seguir ajustando conforme o ciclo financeiro pessoal. Exemplo: se a jornada de matrícula escolar já começa em setembro, incluir esse valor no plano de agosto deixa tudo mais leve em dezembro e janeiro.
Como identificar e priorizar despesas anuais que mais pesam
- Liste todos os compromissos anuais na ordem em que costumam vencer.
- Classifique pelo valor e impacto: quais podem gerar dívidas ou juros se atrasados?
- Pergunte-se: alguma dessas despesas é flexível na data? Negociável?
- Avalie se alguma despesa pode ser convertida em sonho, ajustando o propósito.
Decisões sobre quais despesas antecipar não devem ser automáticas. Por exemplo, caso o seguro do carro seja condição para tranquilidade familiar, ele terá maior prioridade que um curso extra-curricular. Ordem faz diferença, especialmente quando viver apertado é rotina entre profissionais dessa faixa de renda.
Despesas invisíveis: como não deixar passar despercebido
Um dos maiores aprendizados de nossa comunidade são os chamados “gastos camuflados”. Para não cair em ciladas, recomendamos revisar aquelas três a seis despesas invisíveis que frequentemente esvaziam o bolso sem que percebamos. Você pode ver exemplos e um checklist detalhado para não esquecer nada em nossa análise sobre gastos invisíveis.
Montando um plano do mês para não viver no limite
Criar o plano do mês é mais do que somar entradas, subtrair saídas e esperar “sobrar”. O método PND sugere que, ao lado das despesas fixas, reservemos sempre a parcela antecipada das anuais. Isso impede que a surpresa de uma cobrança vire sufoco, ou pior, bola de neve. Pequenos ajustes mensais permitem que as reservas não sequem. Aliás, caso surja uma diferença de receita, ajustes pontuais são possíveis, sem culpa, desde que a clareza nas prioridades seja mantida. Aproximadamente 40% das famílias de classe média alta relatam oscilações mensais que as levam a adiar sonhos, contexto que reforça ainda mais a importância de um planejamento ativo.
O papel da comunicação familiar na antecipação de despesas
Uma das premissas do PND é trazer a família para a conversa. Nossos mentorandos relatam menos estresse quando dividem com cônjuges e filhos (em linguagem adaptada) o motivo de reservar uma quantia “para depois”. Ao incluir todos no entendimento das prioridades, evitamos ressentimentos, cobranças e aquela sensação amarga de estar lutando sozinho. Experimente reservar uma noite ao mês para revisar juntos o status das reservas e sonhos, ajustando o necessário.
A clareza compartilhada é mais sustentável do que regras impostas.
Quando antecipar faz sentido? Análise de cenários reais
- Quando sabemos que determinada despesa irá vencer e o pagamento antecipado garante desconto (como IPTU ou matrícula escolar).
- Quando o pagamento à vista evita juros ou aumenta o benefício.
- Quando há risco de esquecer ou precisar de crédito de forma emergencial.
- Quando a antecipação permite negociar com fornecedores ou escolas.
O levantamento sobre custos escolares aponta que, além da mensalidade, há despesas complementares muitas vezes negligenciadas. Antecipar e negociar esse custo, por exemplo, pode trazer vantagens significativas para o bolso e para o planejamento anual.
Dicas práticas para implementar hoje e colher daqui a 12 meses
- Analise o extrato do ano anterior e marque todos os valores fora do padrão mensal.
- Monte uma lista mensal de reservas para despesas anuais com nomes e valores claros.
- Programe transferências automáticas se possível, mas acompanhe manualmente no início para evitar deslizes.
- Use ferramentas que respeitam seu ritmo, como o app assistente do PND, para manter a clareza sem peso.
- Reavalie os sonhos que ficaram para trás: algum depende de liberar essas despesas antecipadamente?
Antecipar despesas anuais impede o sonho de sobrar no mês?
Frequentemente ouvimos: “Mas e se eu já estou apertado, como vou reservar para despesas anuais?” Nossa experiência mostra que antecipar, mesmo que em quantias pequenas, ajuda a não viver no vermelho ou no limite. Cada valor separado, por menor que seja, diminui a sensação de desastre. Você pode aprofundar em dicas para fazer o dinheiro sobrar, mesmo em meses considerados apertados.
Conclusão: pequenas antecipações, grandes transformações
Antecipar despesas anuais é abrir espaço para viver sem sustos, com mais clareza e menos culpa. No PND, acreditamos que planejar com propósito faz com que cada escolha financeira tenha sentido, inclusive aquelas que parecem pequenas. Da próxima vez que o boleto de IPTU ou a matrícula dos filhos aparecer, queremos que você se sinta acolhido, amparado, no controle de sua rota. Venha conhecer nossos métodos, mentorias e o app assistente do Propósito no Dinheiro para transformar dinheiro em vida com sentido.
Perguntas frequentes sobre antecipação de despesas anuais
Como antecipar despesas anuais de forma segura?
Antecipar despesas anuais com segurança exige planejamento prévio, categorização clara dos compromissos financeiros e distribuição mensal realista. Recomendamos já no início do ano mapear todas as obrigações e sonhos previstos, dividir o valor total por 12 e separar a parcela em categoria própria do plano do mês, como praticamos no PND. Adaptar o valor às variações de receita ajuda a evitar apertos ou imprevistos.
Vale a pena antecipar despesas anuais?
Para a maioria das famílias urbanas de classe média alta, antecipar despesas anuais compensa, reduz o estresse, evita juros e tira o peso da culpa por imprevistos financeiros. Em muitos casos, o pagamento antecipado garante descontos e abre espaço para negociar valores, tornando o processo ainda mais interessante.
Como organizar o orçamento para despesas anuais?
O ideal é unir o método de distribuição mensal ao acompanhamento constante dos vencimentos. Liste todos os compromissos anuais, separe o valor proporcional no plano do mês, ajuste se houver oscilação de receita e mantenha revisões frequentes. Utilize ferramentas, como o app assistente PND, para simplificar o acompanhamento e garantir clareza ao longo do ano. Veja mais sobre organização do orçamento familiar em nosso artigo sobre como adaptar o plano familiar em caso de aumento de mensalidades.
Quais são exemplos de despesas anuais?
Exemplos de despesas anuais incluem IPTU, matrícula escolar, seguro do carro ou casa, renovações de assinatura, viagens de férias, licenciamento de veículo, festas de família e gastos com presentes em datas específicas. Essas despesas não aparecem todo mês, mas impactam diretamente o fluxo financeiro quando chegam.
Como evitar desequilíbrio financeiro ao antecipar despesas?
O equilíbrio financeiro é atingido quando antecipamos despesas sem comprometer o mês a mês. Para isso, separe categoria exclusiva para os compromissos anuais, ajuste valores de acordo com o ciclo financeiro pessoal, avalie prioridades e mantenha comunicação aberta entre todos envolvidos. O segredo está em pequenas revisões regulares e em não usar reservas para outros fins sem replanejar o resto do ano.